Assurance garage automobile : quelles garanties faut-il vérifier ?
Publié le · Mis à jour le
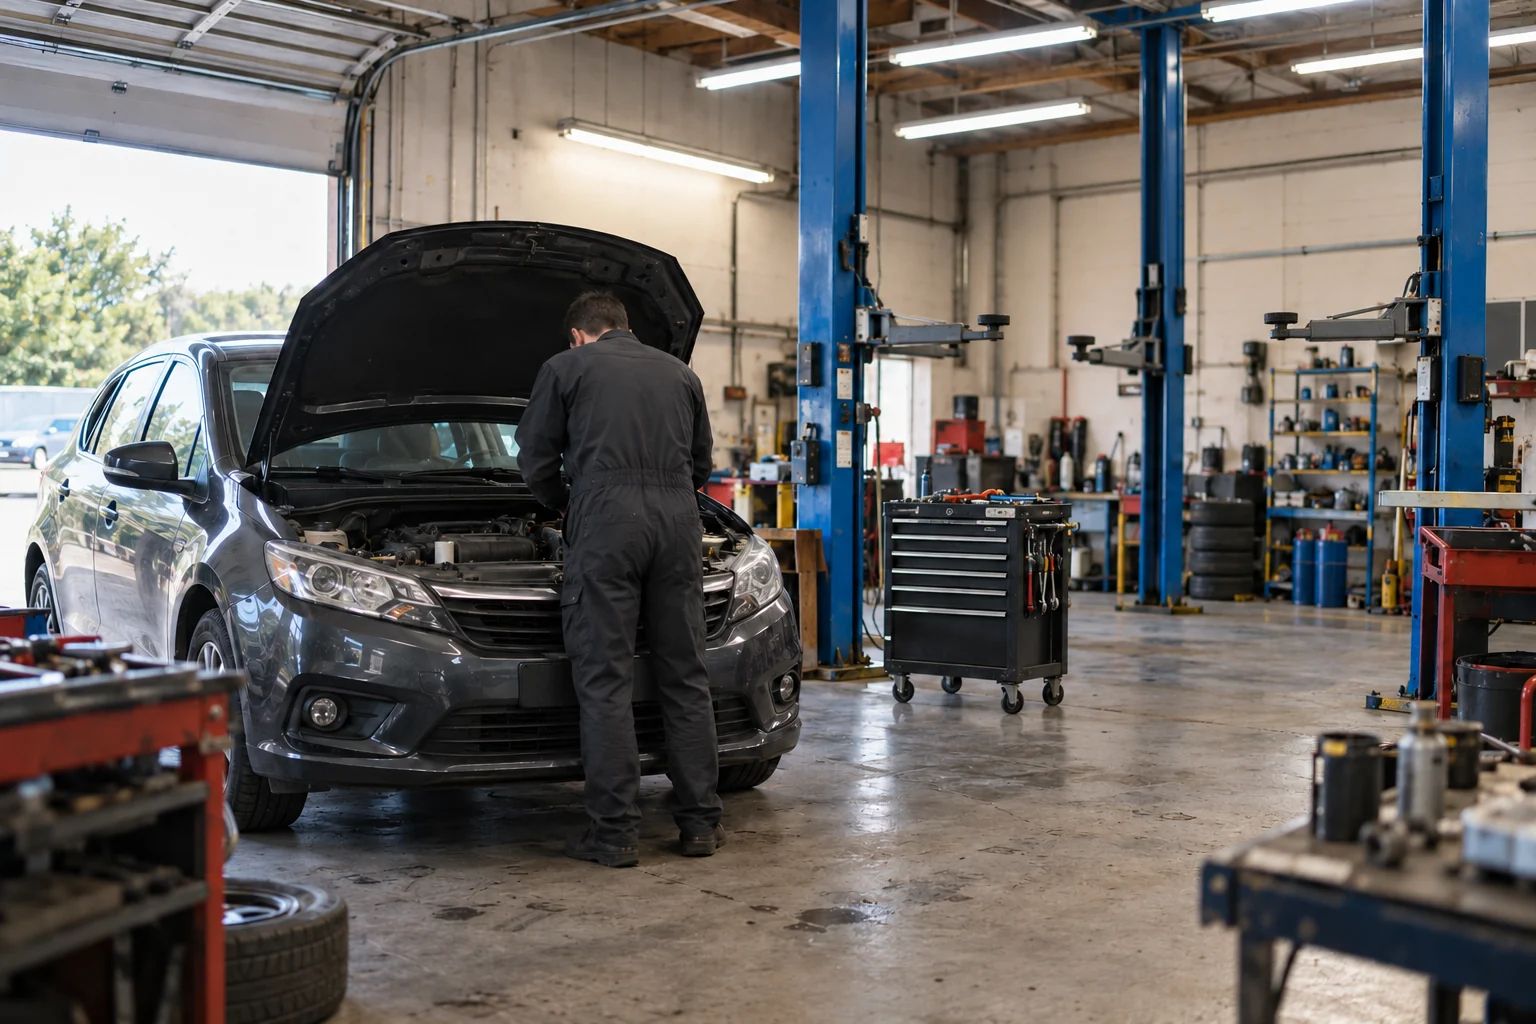
Beaucoup de garagistes réexaminent aujourd’hui leur contrat parce qu’un atelier cumule plusieurs risques distincts : les locaux et l’outillage, les véhicules des clients pendant qu’ils sont sous leur garde, la responsabilité liée aux réparations et la conduite de voitures qui ne leur appartiennent pas. Un contrat ancien, signé à l’ouverture du garage, couvre rarement tout cela de manière cohérente. La révision consiste donc à vérifier, garantie par garantie, que chaque situation du quotidien a bien une réponse.

Vous connaissez la scène si vous confiez votre voiture à un garage : vous laissez les clés, un double du certificat d’immatriculation, parfois un siège bébé à l’arrière, et vous repartez à pied. Pendant quelques heures ou quelques jours, votre véhicule n’est plus sous votre responsabilité. C’est précisément ce transfert qui rend l’assurance d’un professionnel de l’auto si particulière, et qui explique pourquoi les ateliers regardent leurs contrats de plus près.
Quels risques un garage doit-il réellement couvrir ?
Un garage doit couvrir au minimum quatre familles de risques : ses biens, les véhicules qui lui sont confiés, sa responsabilité envers les clients et les tiers, et la circulation des véhicules qu’il déplace. Chaque famille correspond à une garantie différente, et l’oubli de l’une d’elles laisse un trou qui ne se voit qu’au moment du sinistre, comme le rappelle Assurance Garage Auto.
| Situation au quotidien | Garantie concernée | Point à vérifier dans le contrat |
|---|---|---|
| Incendie de l’atelier, dégât des eaux, vol d’outillage | Multirisque des locaux professionnels | Valeur déclarée du matériel, pont élévateur et stock de pièces inclus |
| Voiture d’un client endommagée ou volée dans l’atelier ou sur le parking | Véhicules confiés | Plafond par véhicule et par sinistre, couverture la nuit et à l’extérieur |
| Panne ou accident causé par une réparation mal faite | Responsabilité civile professionnelle | Couverture des dommages après livraison du véhicule |
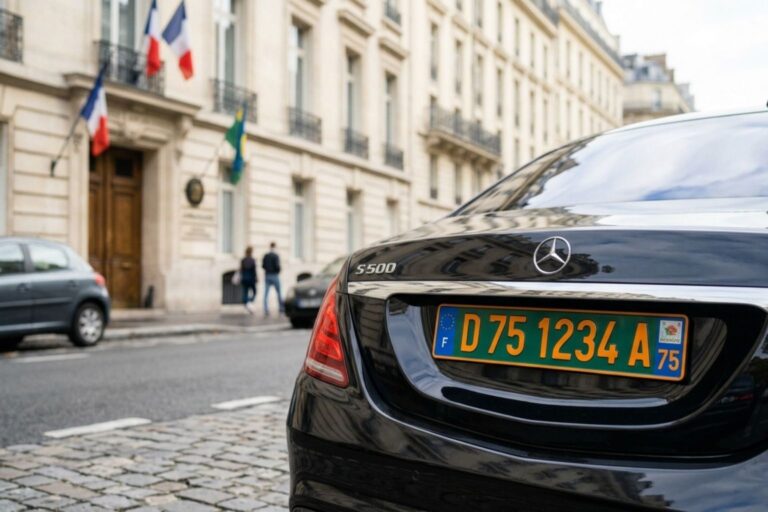
| Essai routier, convoyage, livraison chez le client | Assurance automobile du garage | Conducteurs autorisés, déplacements avec plaques W garage |
| Prêt d’une voiture de courtoisie | Véhicule de prêt | Âge minimum du conducteur, franchise, durée du prêt |
Les véhicules confiés, le point qui fait le plus débat
Quand un client vous laisse sa voiture, vous en avez la garde. S’il la retrouve rayée, cabossée ou s’il ne la retrouve pas du tout, c’est vers vous qu’il se tournera, et son propre assureur fera de même. Les juges attendent d’un professionnel qu’il restitue le véhicule dans l’état où il l’a reçu, sauf à démontrer qu’il n’a commis aucune faute ou que le dommage vient d’une cause étrangère.
Beaucoup d’ateliers découvrent à cette occasion que leur garantie « véhicules confiés » est plafonnée trop bas. Le plafond avait été fixé à une époque où le parc était composé de citadines d’entrée de gamme. Aujourd’hui, une même journée peut faire passer dans l’atelier un SUV hybride, un utilitaire aménagé et une voiture de collection. La valeur cumulée des véhicules présents en même temps sur le parking peut dépasser largement ce que prévoit le contrat.
Les questions à se poser sont simples :
- Combien de véhicules sont présents en même temps, au maximum, sur votre site ?
- Quelle est la valeur du plus cher d’entre eux ?
- Les véhicules restent-ils dehors la nuit, et le terrain est-il clos ?
- Les clés sont-elles rangées dans une armoire fermée ou accrochées au comptoir ?
- Le contrat couvre-t-il le vol des clés suivi du vol du véhicule ?
Les réponses changent souvent le niveau de garantie nécessaire, et parfois les conditions imposées par l’assureur, comme un système d’alarme ou un local fermé pour les clés.
Responsabilité après réparation : le risque qui arrive plus tard
Le sinistre le plus coûteux pour un garage ne se produit pas toujours dans l’atelier. Il survient parfois des semaines après la sortie du véhicule : une roue mal serrée, un flexible de frein mal remonté, une courroie de distribution posée de travers. L’accident ou la casse moteur qui en résulte peut engager la responsabilité du réparateur, qui est tenu de rendre un travail conforme.
La responsabilité civile professionnelle doit donc couvrir les dommages survenus après la livraison, et pas uniquement ceux qui se produisent pendant l’intervention. Ce point mérite d’être lu dans les conditions générales, car les formulations varient d’un contrat à l’autre. Il faut aussi regarder ce qui est exclu : le simple coût de reprise de la réparation défectueuse est souvent laissé à la charge du professionnel, alors que les dommages causés au client ou aux tiers sont pris en charge.
Le garagiste qui a diversifié son activité doit le signaler. Poser des équipements de géolocalisation, reprogrammer des calculateurs, intervenir sur des batteries de véhicules électriques ou vendre des véhicules d’occasion : chacune de ces activités peut sortir du cadre déclaré au départ. Une activité non déclarée est l’une des causes classiques de refus de prise en charge.
Essais routiers et convoyage : qui assure la voiture sur la route ?
C’est l’assurance automobile du garage qui doit couvrir le véhicule du client lorsqu’un salarié le conduit, pour un essai, un convoyage ou une livraison. L’obligation d’assurer la responsabilité civile de tout véhicule terrestre à moteur en circulation, posée par l’article L211-1 du Code des assurances, s’applique aussi à ces trajets. L’assurance personnelle du client n’est pas faite pour garantir un professionnel qui conduit sa voiture dans le cadre de son métier.
Il faut vérifier quels conducteurs sont autorisés (salariés, apprentis, intérimaires), si les trajets longs sont couverts, et comment fonctionne l’usage des plaques W garage pour les véhicules non immatriculés ou en transit. Les véhicules de courtoisie posent une question voisine : il est utile de fixer par écrit, dans un contrat de prêt signé par le client, la franchise qui lui sera demandée en cas d’accident.
Comment s’y prendre pour revoir son contrat ?
La méthode qui fonctionne le mieux consiste à partir de l’activité réelle de l’atelier plutôt que du contrat existant. Listez ce que vous faites vraiment, semaine après semaine, puis comparez avec ce qui est écrit dans les conditions particulières.
- Mettez à jour la description de l’activité : mécanique, carrosserie, pneumatiques, vente, dépannage, location.
- Réévaluez les biens professionnels : pont élévateur, cabine de peinture, stock de pièces et valise de diagnostic multimarque. Un équipement coûteux ajouté après la souscription peut nécessiter une actualisation de sa valeur déclarée.
- Recalculez le plafond « véhicules confiés » selon le parc réellement accueilli.
- Contrôlez la couverture après livraison dans la responsabilité civile professionnelle.
- Vérifiez les conducteurs autorisés et les usages couverts par l’assurance automobile du garage.
- Regardez les franchises : une franchise élevée sur les véhicules confiés peut peser lourd sur une petite structure.
Pour ce travail, il est plus simple de s’appuyer sur un interlocuteur qui connaît le métier, car un assureur généraliste ne pose pas toujours les bonnes questions sur les véhicules confiés ou les plaques W. Le site Assurance Garage Auto présente les garanties propres aux professionnels de l’auto, métier par métier, du réparateur au carrossier en passant par le dépanneur ou le contrôle technique.
Les métiers voisins de l’atelier classique ont leurs propres contraintes. Un dépanneur transporte des véhicules sur son plateau, une station de lavage manipule des voitures de clients dans des portiques, un centre de contrôle technique fait rouler les véhicules sur ses bancs. Assurance-Garage-Auto.fr sert justement à orienter ces professionnels vers les garanties qui correspondent à leur activité et à leur permettre de demander un devis.
Ce que les clients peuvent vérifier de leur côté
Si vous êtes simplement client, rien ne vous empêche de demander à votre garage s’il est assuré pour les véhicules confiés. Un professionnel sérieux répond sans difficulté. À la dépose, faites le tour du véhicule avec le réceptionnaire, notez les rayures existantes sur l’ordre de réparation et retirez les objets de valeur. Ces précautions facilitent le règlement d’un éventuel litige, pour vous comme pour l’atelier.
Pour le garagiste, cet état des lieux contradictoire à la réception est aussi une protection : il évite qu’une rayure ancienne lui soit imputée. Une photo datée de chaque véhicule à l’arrivée prend une minute et sert souvent davantage qu’une longue discussion au comptoir.
Lorsqu’une voiture reste immobilisée au garage pendant plusieurs jours, vérifiez également si votre propre contrat prévoit une assistance ou un véhicule de remplacement.